
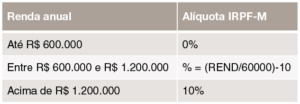
 O Projeto de Lei nº 1.087/2025 institui a tributação mínima das altas rendas (IRPFM) para as pessoas físicas que auferirem, no ano-calendário, rendimentos superiores a R$ 600.000,00. Para fins do enquadramento, devem ser incluídas todas as rendas, inclusive isentas ou de tributação exclusiva, com determinadas exceções.
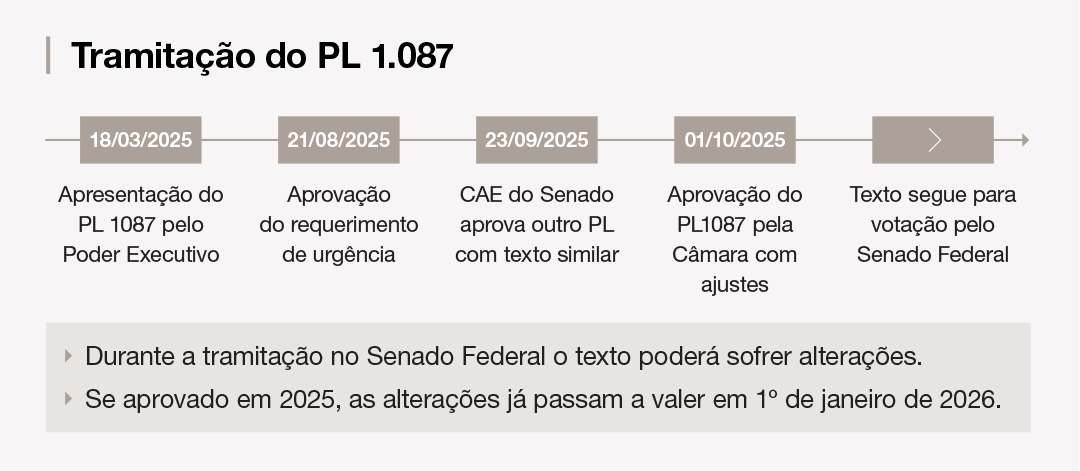
Lucros cuja distribuição seja deliberada até 31.12.2025 estarão excetuados da incidência do imposto se o pagamento ocorrer nos anos-calendário 2026, 2027 e 2028, e desde que:
- Observada a lei a comercial e empresarial; e
- A distribuição ocorra nos termos originalmente previstos no ato de aprovação.
Retenção mensal sobre dividendos
A partir de jan/2026, lucros / dividendos pagos por uma mesma PJ a uma mesma PF, no mês, acima de R$ 50.000, sofrem retenção de 10% na fonte sobre o total mensal pago.
- Caso a mesma fonte pagadora efetue mais de um pagamento, a retenção do IRPFM deverá ser recalculada de modo a considerar o total de pagamentos do mês;
- Os valores retidos de IRPFM poderão ser deduzidos do IRPFM anual (tributação antecipada);
Para sócios estrangeiros a retenção se dá de forma exclusiva, independentemente do valor.
Redutor
Se a soma da alíquota efetiva da PJ sobre o lucro e da alíquota efetiva da tributação mínima da PF ultrapassar: 34%, 40% ou 45% (a depender do enquadramento da pessoa jurídica pagadora), será concedido redutor na PF, calculado sobre os dividendos daquela PJ. O texto final aprovado pela câmara permite a utilização do balanço consolidado do grupo econômico, para fins de cálculo do redutor.

